- 你的位置:开云(Kaiyun) - 中国官方服务平台 > 新闻资讯 > kaiyun平台登录入口创2023年4月以来新高-开云(Kaiyun) - 中国官方服务平台
kaiyun平台登录入口创2023年4月以来新高-开云(Kaiyun) - 中国官方服务平台
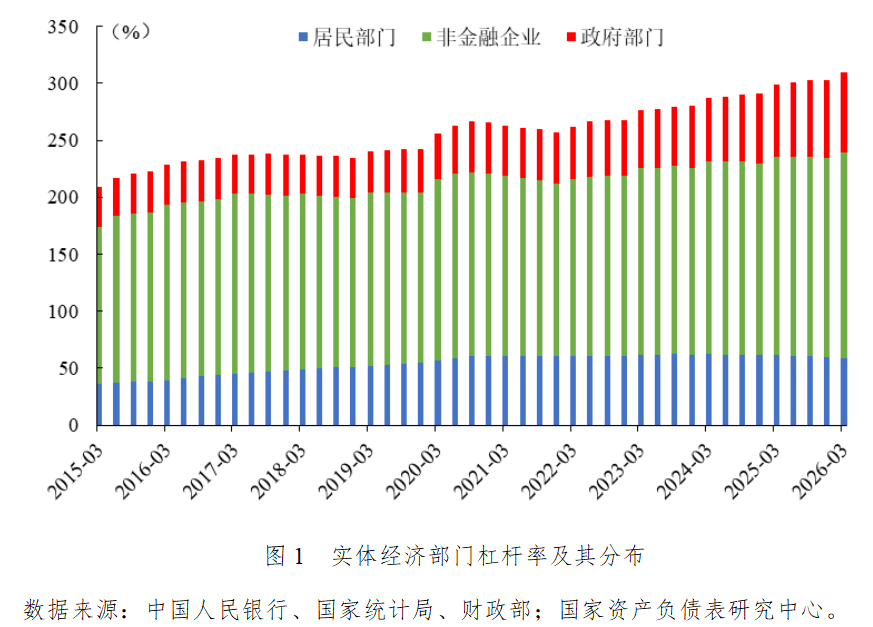
2026年一季度宏不雅杠杆率上升6.7个百分点,从2025年末的302.6%上升至309.3%,较2023~2025年同期涨幅有所收窄。
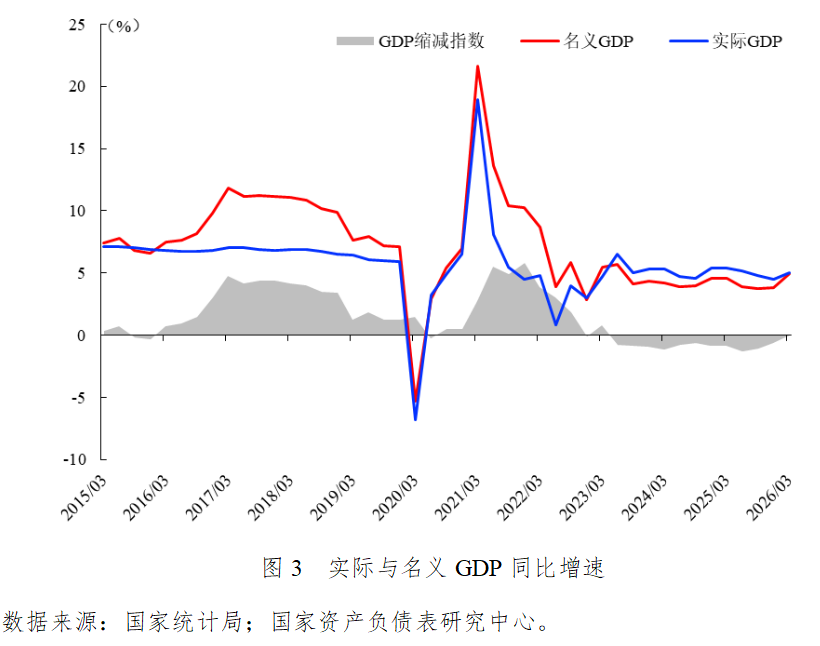
一方面,住户部门债务同比增长-0.4%,自1995年三季度以来初次出现负增长,企业部门债务处于历史较低水平;另一方面,物价仁和回升带动口头GDP同比增长4.94%,与本体GDP增速之间的缺口(即GDP缩减指数)收窄至-0.06%,有望扭转自2023年二季度起贯串11个季度为负的时势,从而缓解宏不雅杠杆率被迫上升压力。
揣测2026年,保持宏不雅杠杆率基本踏实较猛经由上依赖于通胀预期改善和口头增长回升的不时性。我国可收拢结构性通胀机会,打好宏不雅战术组合拳,扭转国内通缩预期。
一、总判断:口头经济增长回升,缓解宏不雅杠杆率被迫上升压力
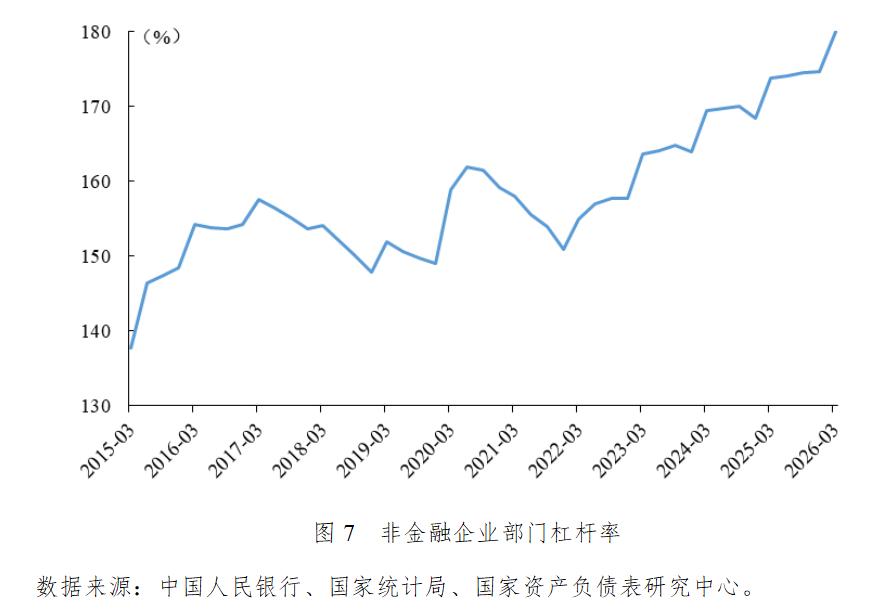
2026年一季度宏不雅杠杆率上升6.7个百分点,从2025年末的302.6%上升至309.3%。其中,住户部门杠杆率下降0.4个百分点,从2025年末的59.4%下降至59.0%;非金融企业杠杆率上升5.3个百分点,从2025年末的174.7%上升至180.0%;政府部门杠杆率上升1.8个百分点,从2025年末的68.5%上升至70.3%。M2/GDP上升6.9个百分点,从2025年末的242.7%上升至249.6%;社融存量/GDP上升6.6个百分点,从2025年末的315.4%上升至322.0%。
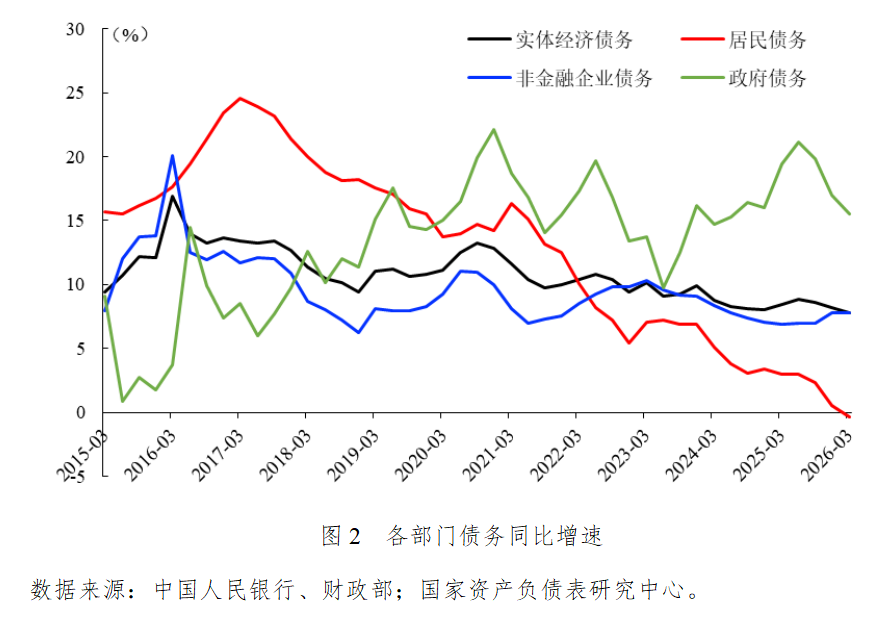
住户和企业部门债务增速低迷,政府部门债务积极扩张。2026年一季度实体经济债务同比增长7.8%,创2001年以来新低。其中,住户部门债务同比增长-0.4%,自1995年三季度以来初次出现负增长,傲气住户部门信用消弱加重。企业部门债务同比增长7.8%,与旧年末增速持平,仍处于历史低位。政府部门债务同比增长15.5%,在旧年同期高基数上保持较快增长,体现了积极的财政战术靠前发力。
口头经济增长回升,GDP缩减指数接近转正。在商场供需关联改善、好意思以伊冲突激勉输入性通胀等要素作用下,2026年一季度物价仁和回升带动口头GDP同比增长4.94%,与本体GDP增速之间的缺口收窄至-0.06%,有望扭转自2023年二季度起贯串11个季度为负的时势。口头GDP增速回升有助于缓解宏不雅杠杆率被迫上升压力,一季度宏不雅杠杆率上升6.6个百分点,较2023~2025年同期涨幅(8.3、6.6、7.8个百分点)有所收窄。
二、分部门杠杆率分析
1.住户部门不时去杠杆
2026年一季度住户部门杠杆率下降0.4个百分点,从2025年末的59.4%下降至59.0%,自2024年二季度起不时去杠杆。跟着房价下落激勉的负资产效应突显,浮滥信贷消弱对住户部门去杠杆的牵涉作用加重。
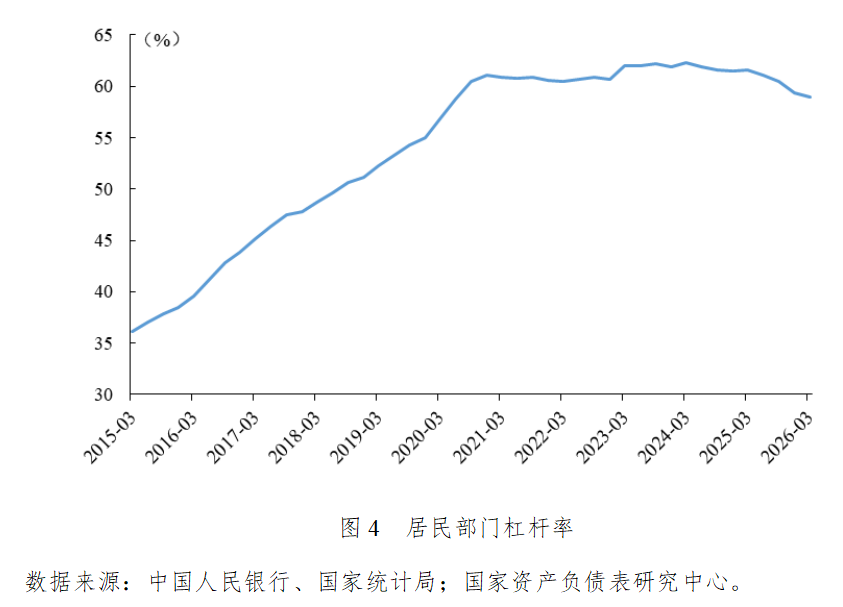
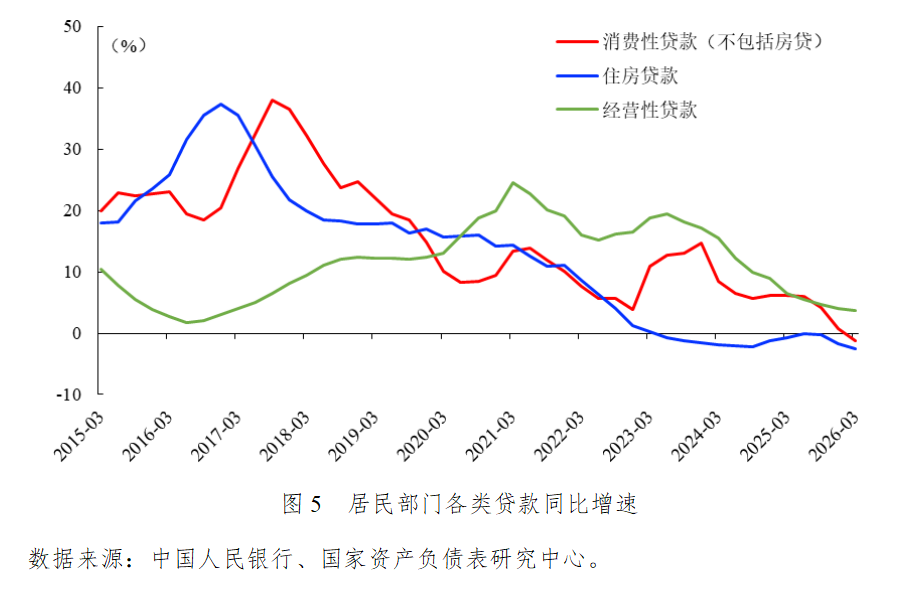
住房贷款限制链接消弱。一季度住户部门债务增速为-0.4%,自1995年三季度以来初次出现负增长。其中,揣测房贷增速从旧年末的-1.8%降至-2.6%,自2023年二季度起贯串12个季度负增长。浮滥性贷款(不包括房贷)增速从旧年末的0.7%降至-1.2%,初次出现负增长。筹备性贷款增速为3.7%,较旧年末下降0.3个百分点。房价下行压力和收入增长放缓是制约信用扩张的关节要素,牵涉住户部门杠杆率从旧年末的59.4%回落至59%。
二手房商场成交回暖,价钱止跌回稳。一季度一线城市房地产商场迎来小阳春行情,尤其是二手房商场呈现“成交放量、价钱止跌、预期缔造”的筑底回暖迹象,成为带动商场企稳的核心力量。3月北京二手房成交19886套,同比增长3.4%,创15个月以来单月新高;二手房价钱环比下落0.31%,跌幅贯串三个月收窄。上海发布楼市“沪七条”后,二手房来去活跃度光显普及,日均成交近千套,二手房挂牌均价环比由跌转涨,兑现了此前贯串33个月的下落态势。
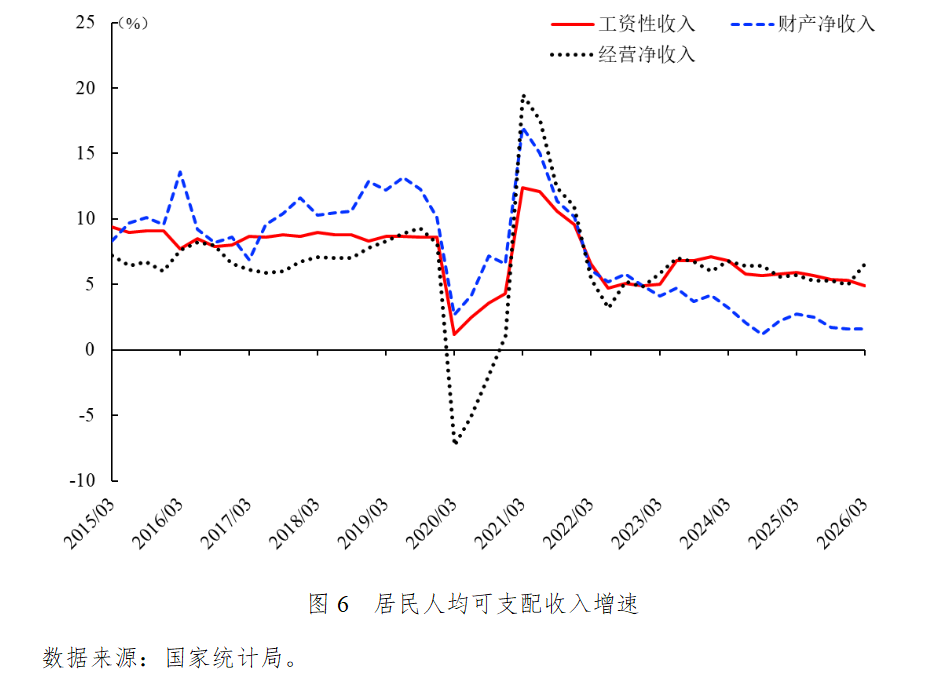
负资产困局牵涉浮滥贷款增速。剔除房贷负增长的牵涉后,一季度平常浮滥贷增速降至-1.2%,初次出现负增长,主要有三方面原因:其一,房价举座呈现下落态势,房产价值低于按揭贷款余额形成负资产,住户为保住房产而被迫去杠杆,变成浮滥需求消弱。其二,一季度住户东说念主均可主管收入同比口头增长4.9%,扣除价钱要素后本体增长4.0%,自2023年二季度以来初次低于GDP增速。其中,工资性收入、财产净收入增速逐季回落,收入预期转弱制约住户浮滥后劲。其三,尽管个东说念主浮滥贷款享受1%的财政贴息,但受净息差收窄、整治廉价内卷影响,浮滥贷家具年化利率遍及上调至3%以上,格外于银行部分挤占了补贴给住户的战术红利,浮滥信贷成本降幅不足预期。
2.非金融企业杠杆率结构性分化
2026年一季度非金融企业杠杆率上升5.3个百分点,从2025年末的174.7%上升至180%。企业部门杠杆率结构性分化体面前两方面:一是社融结构中顺利融资占比普及,债券融资替代银行贷款成为信用扩张的主要能源;二是输入性通胀对不同行业价钱和利润变成结构性冲击,企业部门加杠杆意愿出现分化。
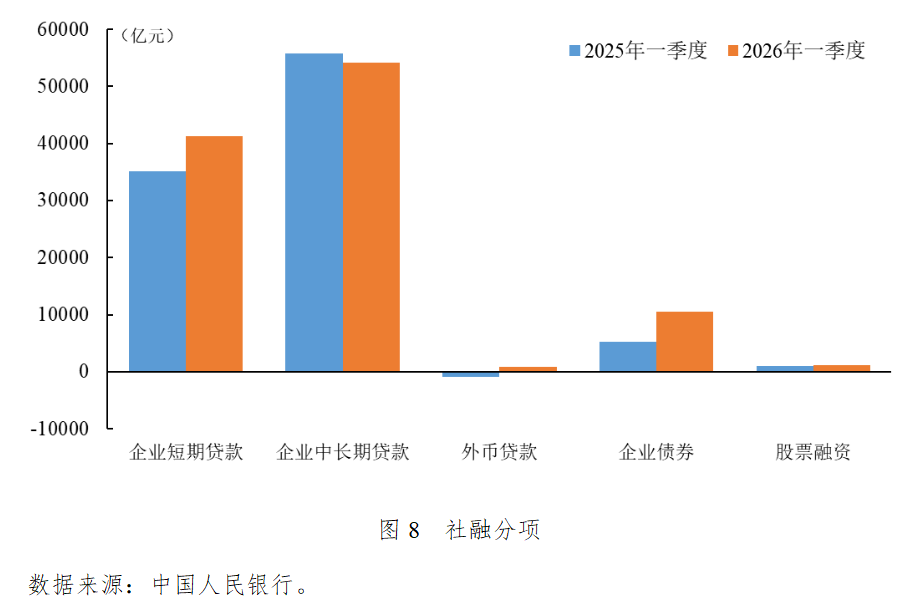
一季度企业信贷投放保持较高限制(8.6万亿元),其中,短期贷款同比多增6200亿元,中恒久贷款同比少增1600亿元,反馈企业部门信用扩张主要用于短期盘活而非本钱开支。在纵欲发展顺利融资的战术导向下,一季度企业债券融资1.05万亿元,较旧年同期增长近一倍,一个迫切原因是企业发债融资成本下降。5年期AAA和AA+企业债券到期收益率核心永诀为1.92%和2.01%,较2025年四季度永诀下降9.1和11.7个基点,与企业贷款加权平均利率3.1%比较成本上现象显,激励企业发债融资替代银行贷款。但需警惕债券与贷款利差过大可能诱发套利行为和资金空转,变成货币战术传导机制不畅。
一季度新增外币贷款852亿元,同比多增1820亿元,主要有两方面原因。一是入口增速回升带动外币贷款需求。外币贷款主要用于支付洋货款,一季度我国入口同比增长22.7%,入口限制创历史同期新高。二是东说念主民币汇率增值镌汰外币贷款成本。东说念主民币汇率自2025年末突破7.0关隘后加速上行,2026年2月末在岸、离岸东说念主民币均升破6.85关隘,创2023年4月以来新高。经济基本面韧性和A股价值重估是复旧东说念主民币不时走强的迫切原因,好意思元信用受损带动包括东说念主民币在内的非好意思货币遍及出现被迫增值。此外,中国企业国际盈利智商提高,结汇需求聚积开释进一步助推东说念主民币涨势。
3月PPI同比增长0.5%,兑现了贯串41个月的负增长,主因是好意思以伊冲突带来的输入性通胀。一方面,中东能源基础门径受损肖似霍尔木兹海峡航运受阻,全球能源供给短缺,带动国内油气价钱大幅高潮,3月石油和自然气开荒业、石油、煤炭偏激他燃料加工业价钱环比永诀高潮15.8%和5.8%。另一方面,油气价钱高潮通过成本渠说念传导至产业链卑劣,接洽化工行业价钱光显走高,3月化学原料及化学成品制造业、化学纤维制造业价钱环比永诀高潮3.6%和3.4%。
在有用需求不足的配景下,上游输入性通胀向终局浮滥和核心通胀传导有限。一季度CPI累计同比增长0.9%,创2023年5月以来新高。能源价钱高潮对CPI上行提供迫切复旧,3月交通用具用燃料价钱环比高潮10%,创历史新高。剔除食物和能源价钱后,一季度核心CPI累计同比增长1.2%,为2020年7月以来的最高水平,主要驱动要素是黄金饰品和以旧换新耐用品价钱高潮,内素性浮滥能源仍不光显。
讨论到能源基础门径的缔造周期较长,霍尔木兹海峡航运存在较大不笃定性,全球能源和化工原料供给将恒久存在缺口压力。输入性通胀鞭策PPI结构性上行,石油化工、交通输送等高耗能行业价钱涨幅较大。有用需求不足导致上游输入性通胀难以顺利传导至中卑劣和终局浮滥,中卑劣企业利润承压制约投资信心和加杠杆意愿,需警惕“上游通胀、卑劣通缩”的类滞胀风险。
3.政府部门链接大幅加杠杆
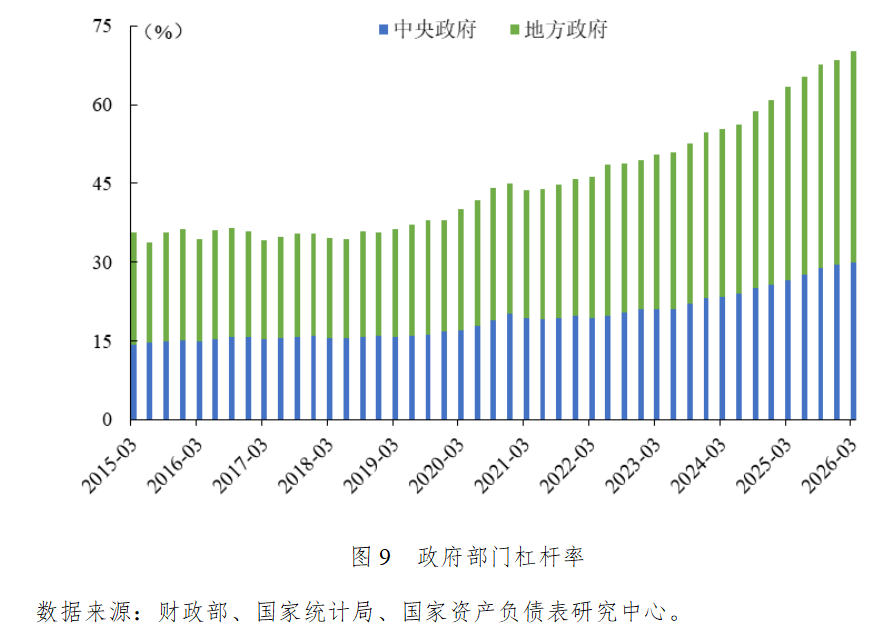
2026年一季度政府部门杠杆率上升1.8个百分点,从2025年末的68.5%上升至70.3%。其中,中央政府杠杆率上升0.5个百分点,从2025年末的29.4%上升至29.9%;方位政府杠杆率上升1.3个百分点,从2025年末的39.1%上升至40.4%。
2026年链接扩充愈加积极的财政战术,赤字限制和开销限制均革命高:赤字率拟按4%傍边安排,赤字限制5.89万亿元,较旧年增多2300亿元;一般巨匠预算开销限制将初次达到30万亿元,较旧年增多1.27万亿元。讨论到拟刊行超恒久至极国债1.3万亿元、至极国债3000亿元、专项债4.4万亿元,2026年系数新增政府债务总限制11.89万亿元,广义赤字率达到8.1%,与2025年的8.4%概况格外,兼顾经济高质料发展和财政可不时性的需要。
专项债靠前发力,积极扩大有用投资。一季度新增专项债刊行1.16万亿元,同比增长20.8%,刊行节拍光显加速,主要投向市政和产业园区基础扩充、交通基础门径、保险性安堵工程、社会奇迹、地盘储备等畛域。专项债前置刊行与2025年四季度新式战术性金融用具协同发力,带动一季度基建投资同比增长8.9%,增速比2025年全年加速10.4个百分点。一季度地盘储备专项债累计刊行约918亿元,是旧年同期的两倍多,运用专项债资金收购闲置地盘和存量商品房,成为方位政府盘活存量地盘资产、改善房地产商场供求关联的迫切抓手。
三、金融部门资产欠债表分析
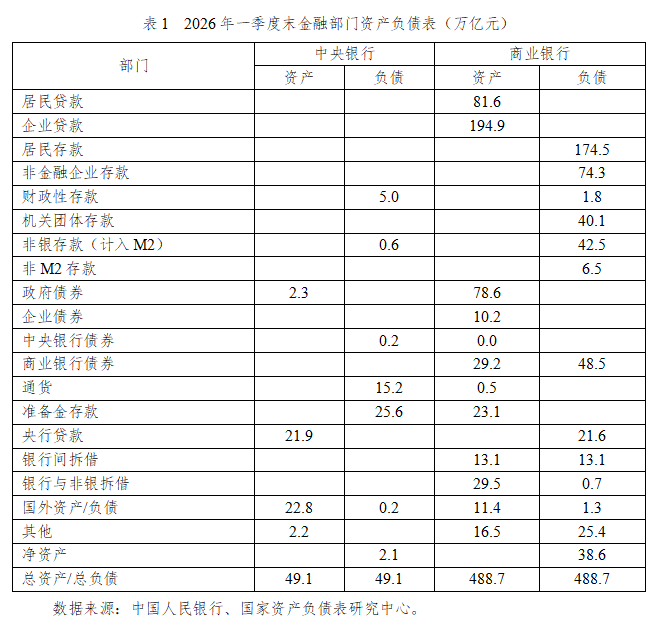
2026年一季度末,中央银行总资产为49.1万亿元,营业银行总资产高达488.7万亿元,两者的资产限制比约为1:10。中央银行的资产端主要为国外资产和央行贷款,欠债端的核心是准备金入款和通货,两者组成了宏不雅经济的基础货币主体。营业银行资产端的企业贷款和住户贷款系数占总资产的56.6%,是实体经济融资都备主力。同期,营业银行持有政府债券高达78.6万亿元,反馈出营业银行在联接积极财政战术、邻接国债和方位债刊行方面确认了压舱石作用。营业银行欠债端的主要资金开头是住户入款和非金融企业入款,体现了典型的迤逦融资体系特征。
1.营业银行存贷差链接扩大
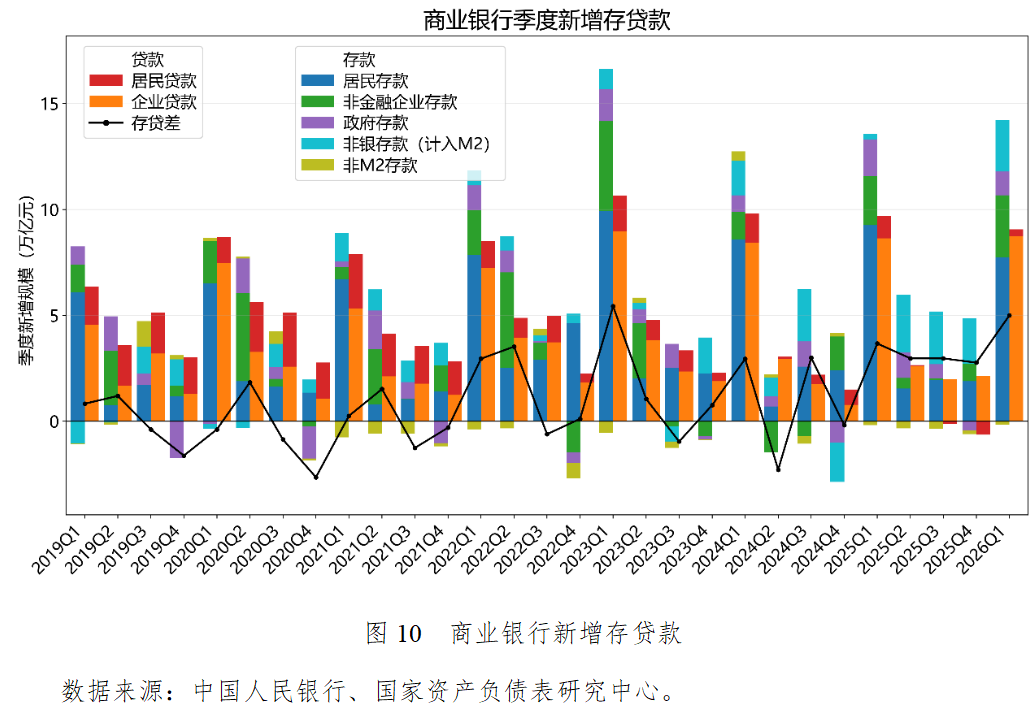
2026年一季度新增入款14.05万亿元,变成高达4.99万亿元的存贷差。住户新增入款高达7.72万亿元,在基本不告贷(仅贷款0.32万亿元)的情况下,住户大限制存钱。微不雅主体对将来不笃定性的担忧,使其将流动性紧紧锁死在依期入款中。非金融企业入款仅增2.94万亿元,而代表资管家具资金的非银入款激增2.42万亿元。由于实体企业枯竭投资意愿,企业不再将闲置资金以入款形式留在银行表内。大限制资金发生了入款搬家,涌入了收益更高的搭理子公司、同行存单或债券基金。这使得营业银行丧失了低成本的核心欠债,只可被迫提高同行欠债的依赖度,推高了整个金融系统的脆弱性。
央行投放的基础货币,飞舞为营业银行的8.74万亿元企业贷款。但企业拿到钱后,因为莫得好的投资面目,坐窝将其购买搭理或变为依期入款。同期住户不买房、不浮滥,在银行形成7.72万亿元住户入款。宽阔的信贷增量在实体经济中只运转了一半,就坐窝以恒久欠债或表外搭理的形式千里淀下来。
2.营业银行资产端进一步国债化
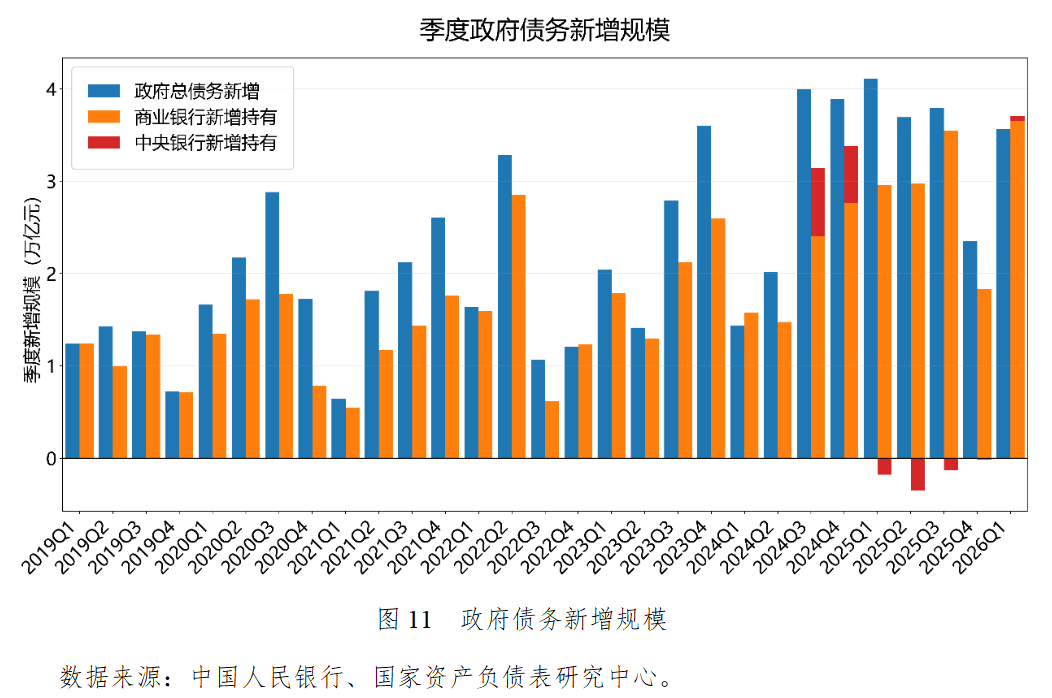
2026年一季度,政府总债务新增高达3.56万亿元,中央银行新增持有政府债券为552亿元。自2024年三季度起,央交运行常态化、小额度地增持政府债券,这象征着中国基础货币投放机制的澈底重构。央行在二级商场大限制买卖国债,不错部分替代已往的MLF和外汇占款,成为流动性投放用具。营业银行新增持有政府债券3.65万亿元,这意味着营业银行不仅在一级商场上沿途包揽了财政部新刊行的3.56万亿元沿途国债和方位债,况兼还在二级商场上净买入存量宿债。
自2025年8月起,对新刊行的国债、方位政府债券、金融债券的利息收入负责规复征收增值税,之前公募基金看成银行合理避税通说念的上风消失,遍及搭理和银行表内委外资金选择从公募债券基金中赎回。失去了低成本避税通说念的营业银行只可躬行下场,剩余国债回流到营业银行资产欠债表中,国债在营业银行总资产中的占比从15.8%上升至16.1%。营业银行资产欠债表大限制的新增国债,也成为新增存贷差的主要开头。
3.非银机构从加杠杆到去杠杆
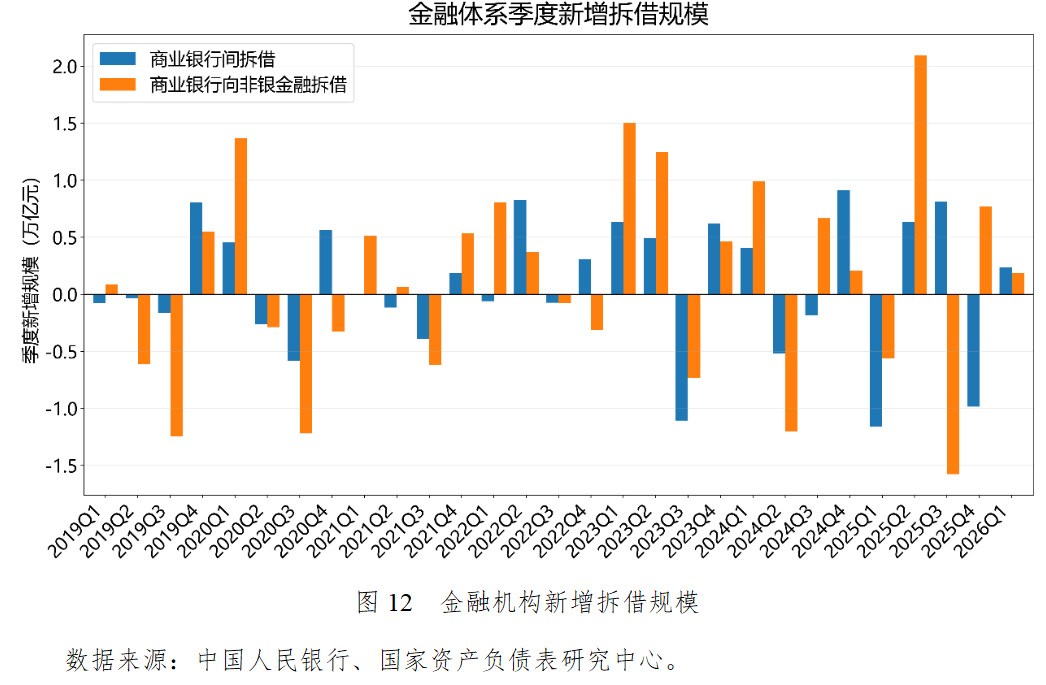
营业银行间拆借频繁是继承入款智商强的大型国有银行,将资金借给枯竭入款的中小银行(城商行、农商行)。营业银行向非银金融拆借,代表着营业银即将资金借给搭理子公司、公募基金、券商资管等机构。2025年二季度营业银行向非银金融拆借新增额创下了2.09万亿元的历史天量,反馈了宏不雅经济的资产荒与资金的脱实向虚。实体经济有用信贷需求格外低迷,营业银行手捏遍及资金却找不到优质的贷形面目。为了幸免资金闲置,银行大限制地将资金投向同行商场,融出给非银机构。公募基金、券商资管和搭理家具等非银机构从营业银行融资用于购买政府债券和信用债。
2025年三季度营业银行向非银金融拆借跌至-1.58万亿元,这与国债增值税免税战术的取消顺利接洽。公募基金等非银机构的预期收益率下降,被迫在二级商场抛售债券,并偿还来自于营业银行的杠杆资金。被抛售的债券最终回流到营业银行资产欠债表中,导致营业银行向外部拆借资金的下降。资历了2025年下半年的监管表率诊治及资产欠债表诊治后,金融体系的来去结构被澈底重塑。2026年一季度,营业银行间拆借新增8200亿元,而向非银拆借新增仅为1800亿元。
4.央行贷款结构性用具精确滴灌
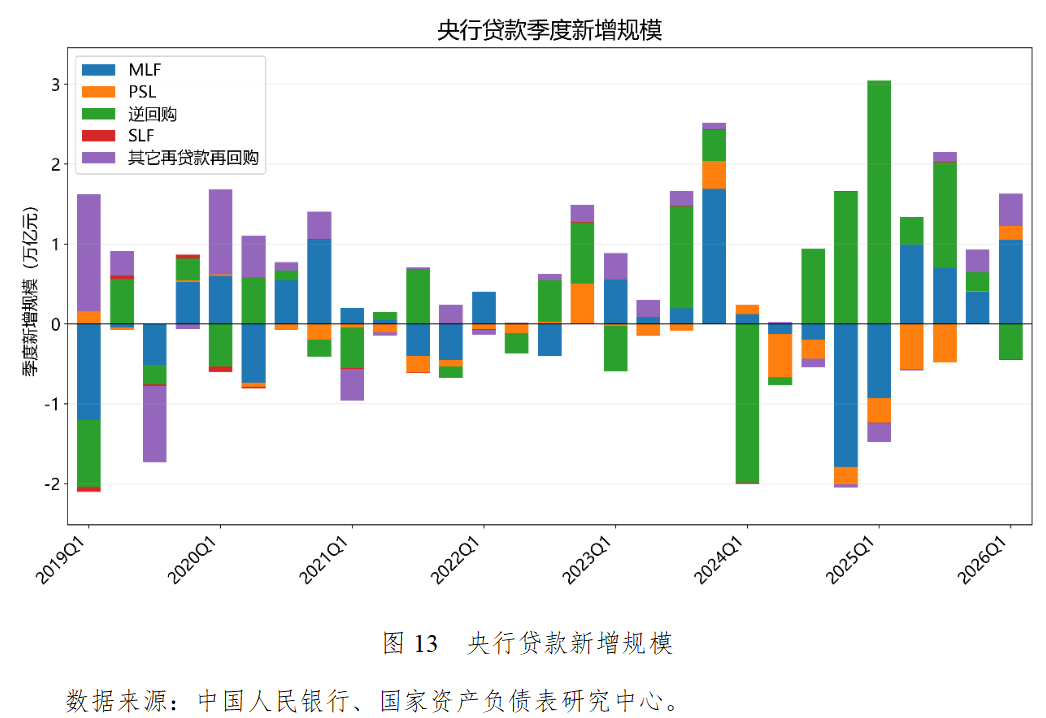
2026年一季度央行各项贷款用具的新增限制永诀为:MLF增多1.05万亿元、PSL增多1744亿元、逆回购下降4430亿元、其他再贷款再回购增多4064亿元,流动性期限结构发生回转。2025年一季度,代表中恒久资金的MLF下降9320亿元,而逆回购增多3.04万亿元的历史岑岭(以质押式逆回购为主)。这确认央行给商场提供“短钱”的意愿热烈,资金面呈现出紧均衡。而2026年一季度,央行的操作有所回转,逆回购回笼,1年期MLF大幅投放。现时金融体系去杠杆压力或资金空转气候已获得缓解,紧要任务是踏实营业银行的欠债预期。通过提供长达1年的踏实基础货币,营业银行不错有更足够的底气去进行跨期资产成就。
从2024年二季度到2025年三季度,长达一年半的时分里,PSL险些全是净偿还,确认前期维持棚改或三大工程的资金在不休到期退出。但2026年一季度,PSL出现了1744亿元的净投放,主要原因是1月央行通过PSL向战术性银行提供低成本的定向恒久资金,频繁被顺利注入三大工程或保交楼面目。其他再贷款再回购的净投放量也高于已往几个季度,确认央行愈加依赖结构性货币战术用具进行精确滴灌。
四、宏不雅杠杆率趋势与战术揣测
2026年一季度,国内物价数据呈现积极变化,主因是好意思以伊冲突带来的输入性通胀,内生需求的拉动作用还是有限。物价企稳带动口头经济增长回升,GDP缩减指数接近转正,有望扭转自2023年二季度起贯串11个季度为负的时势,从而缓解宏不雅杠杆率被迫上升压力。但从长久看,保持宏不雅杠杆率基本踏实较猛经由上依赖于通胀预期改善和口头增长回升的不时性。
能源供给冲击虽能在短期内推高价钱,但受制于有用需求不足,上游输入性通胀难以顺利传导至中卑劣和终局浮滥,无法形成“物价—工资”良性轮回。在俄乌冲突带来输入性通胀、日元汇率贬值的配景下,日本推出抽象经济调停计议,趁势冲破“物价—工资”通缩螺旋,走出不时近30年的通缩现象和低利率时期。以史为鉴,我国可收拢结构性通胀机会,扭转国内通缩预期,同期加速落实城乡住户增收计议,提高本体购买力并踏实通胀预期,从而提振浮滥、扩大内需。
第一,财政战术靠前发力,统筹用好增量资金和存量资产。加速政府债券发应用用,锚命口头经济增长指标扩大财政开销限制,在结构上更多向提振浮滥、投资于东说念主、民生保险歪斜。积极盘活利用存量资产,鞭策方位经济从“地盘财政”向“国资运营”转型,通过提高国有本钱收益收取比例、划转国有本钱充实社保基金等方式,将政府盘活的存量钞票向住户部门死心盘曲,维持缔造资产欠债表。
第二,货币战术结构优化,踏实商场通胀预期。讨论到输入性通胀对全面降准降息形成一定制肘,货币战术应时结构性降准降息,为财政扩张创造低利率环境,并通过踏实通胀预期扩大有用投资。理顺银行贷款与债券融资之间的比价关联,精细价差误解引起资金空转套利,提高金融资源成就恶果。
第三,镌汰住户房贷背负,防控负资产风险。关于短期收入下降但具备中恒久偿债智商的家庭,饱读吹营业银行实行“房贷延期+先息后本”批量重组,央行提供再贷款维持,幸免大限制断供激勉风险聚积认知。依托深圳陶冶,稳步扩大个东说念主住房歇业轨制试点,建立债务出清和信用缔造机制,幸免房贷压力挤占住户浮滥空间。
第四,加速落实城乡住户增收计议,更纵欲度提振浮滥。围绕康养托育、先进制造、当代服务等处事容量大、供需矛盾卓越的行业畛域,聚焦高校毕业生、农民工、生动处事和新处事形态处事者等要点群体,加大职业手段和革命创业培训力度,提高处事者与处事岗亭适配度。稳步提高最低工资表率,使其与经济增长、社会平均工资增长相匹配。一样住户钞票从房地产向金融资产多元化成就,完善上市公司分成回购、股权激励和职工持股等轨制安排。
(张晓晶系中国社会科学院国度金融与发展现实室主任,刘磊系国度金融与发展现实室国度资产欠债表究诘中心文书长,曹婧系国度金融与发展现实室国度资产欠债表究诘中心高等究诘员)
举报 著作作家
张晓晶

刘磊
曹婧
接洽阅读 梁建章:将来5年,入境游将成为经济增长迫切引擎
中国入境游权贵升温,携程计议将来五年引入2亿东说念主次入境搭客,力图使中国成为全球第一大入境游商场。
2778 04-29 18:10 渣打银行丁爽:中国全年经济增长有望落在指标区间
仍要评估地缘冲突对将来环比增速的影响。
945 04-22 20:14 一季度经济增长超预期;伊朗重开霍尔木兹海峡丨一周热门转头
一季度GDP增长5%;外贸增速重回两位数,创近5年新高。
855 04-18 10:47 额度普及、律例简化,央行上调境外贷款杠杆率
现行境外贷款战术作念两方面诊治,一是提高境外贷款余额上限,二是优化迤逦方式贷款措置条款。
1011 04-15 19:04 管涛:辩证看待高油价对中国物价走势的影响
高油价的不时可能超出预期kaiyun平台登录入口,同期这既可能推高全球通货延伸,也可能牵涉全国经济增长。
2508 03-22 20:32 一财最热 点击关闭